
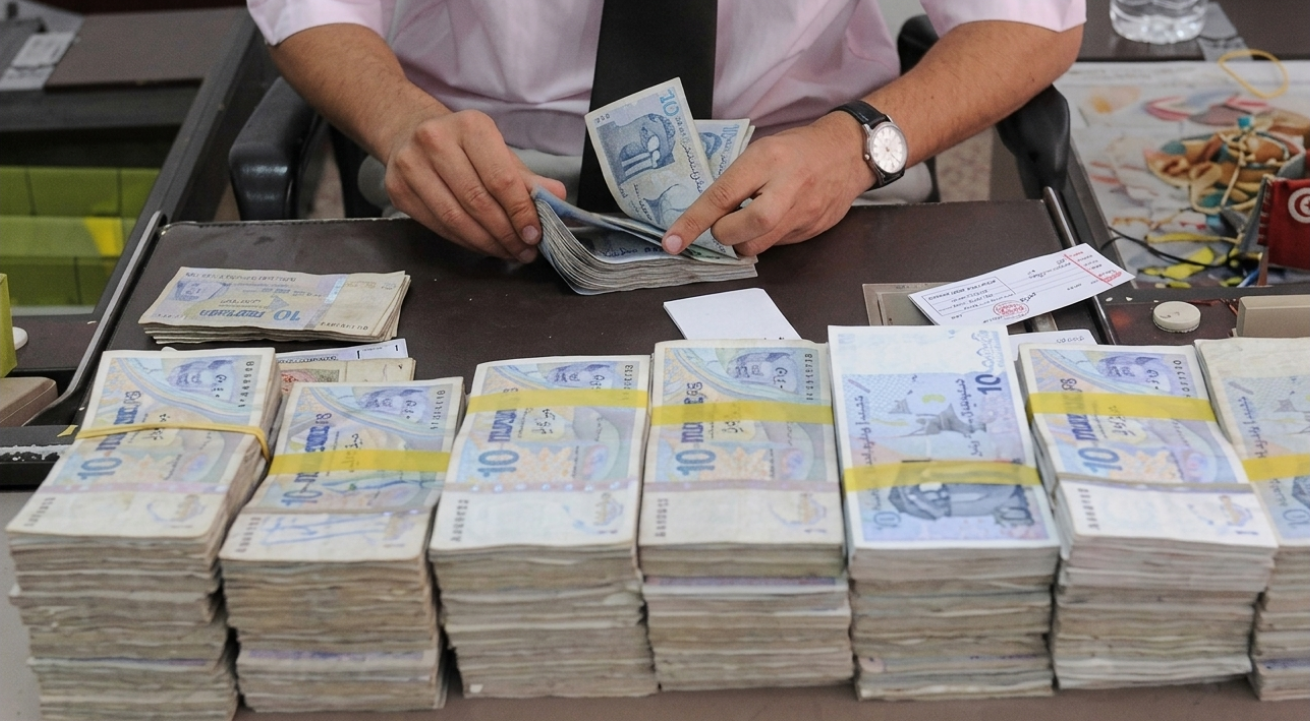
علن مجلس أوروبا، بالتعاون مع المفوضية الأوروبية، عن طرح مناقصة دولية مفتوحة لإجراء مسح وطني شامل حول الشمول المالي ورقمنة الخدمات المالية في تونس، في خطوة تهدف إلى تشخيص دقيق لمدى نفاذ المواطنين والمؤسسات التونسية إلى الخدمات المصرفية والحلول الرقمية الحديثة.
ووفقاً لكراسة الشروط الصادرة عن الجهات المانحة، فإن هذا المسح الميداني والتحليلي يسعى إلى توفير قاعدة بيانات دقيقة ومحدثة لصنّاع القرار في تونس، لمساعدتهم على صياغة استراتيجيات وطنية قادرة على دمج الفئات غير المصرفية في الدورة الاقتصادية الرسمية، وتطوير البنية التحتية للمدفوعات الإلكترونية. وقد حددت الجهات المنظمة تاريخ 23 أكتوبر 2026 كآخر أجل لقبول العروض الفنية والمالية من المكاتب الاستشارية والمؤسسات الدولية المتخصصة في الاستطلاعات والبحوث الاقتصادية الراغبة في الإشراف على تنفيذ هذا المسح الوطني.
أرقام صادمة من التقارير المحلية والدولية
يأتي إطلاق هذا المسح في وقت تظهر فيه التقارير المحلية الصادرة عن « مرصد الشمول المالي » التابع للبنك المركزي التونسي، بالتعاون مع دراسات حديثة لبرنامج الأمم المتحدة الإنمائي ، فجوة حادة بين نسبة النفاذ العامة والحلول الرقمية الفعلية في البلاد.
وتكشف أحدث البيانات الجاهزة التحديات الهيكلية التالية:
- هيمنة « الكاش »: تشير التقارير إلى أن نحو 99% من فئة الشباب في تونس يعتمدون بشكل كامل على التعاملات النقدية الورقية (الكاش) في معاملاتهم اليومية، معتبرين إياها وسيلة مجانية وأكثر أماناً وبساطة.
- ضعف المحافظ الرقمية: على الرغم من أن نسبة انتشار خطوط الهاتف المحمول تجاوزت الـ 118% في تونس، إلا أن نسبة المقيمين أو الشباب التونسيين الذين يملكون محفظة مالية رقمية ( لا تتجاوز الـ 8% فقط، بينما تقل نسبة مستخدمي الخدمات المالية المحمولة عموماً عن 4% من إجمالي السكان.
- حسابات مصرفية خاملة: يمتلك ما يقارب 41% من فئة الشباب حسابات مصرفية أو بريدية، إلا أن التقارير المحلية توضح أن الجزء الأكبر من هذه الحسابات « خامل » وفتح بدوافع إدارية بحتة (مثل تلقي المنح الدراسية أو رواتب معينة)، دون وجود استخدام طوعي أو مستدام للخدمات المصرفية.
- عزلة المؤسسات الناشئة والصغرى: تظهر بيانات البنك الدولي المرتبطة بالمشهد المحلي التونسي أن ما بين 30% إلى 40% من السكان البالغين، وأكثر من نصف الشركات والمؤسسات الصغرى والمسجلة في تونس (ما بين 245 ألف إلى 425 ألف شركة) لا تزال غير مستفيدة كلياً أو مستفيدة بشكل محدود جداً من القطاع المالي الرسمي والمصرفي.
أسباب فجوة الشمول المالي في تونس
وتعزو مكاتب الدراسات والتقارير الوطنية التونسية أسباب هذا التراجع وضعف الإقبال على المنظومات البنكية الرقمية إلى عوامل عدة، أبرزها: ارتطام المتعاملين بالتعقيدات الإدارية وطول إجراءات فتح الحسابات أو الحصول على القروض، الكلفة المرتفعة المترتبة على عمولات مسك الحسابات والتحويلات المالية، بالإضافة إلى غياب ثقافة مالية رقمية واسعة وغياب مرونة « الاندماج التكنولوجي » التبادلي بين المنصات البنكية ومختلف مشغلي شبكات الهاتف الجوال.
يهدف المسح الأوروبي الجديد المبرمج لسنة 2026 إلى صياغة خارطة طريق دقيقة لتجاوز هذه العقبات الهيكلية والمناخية، وتقديم توصيات تدفع نحو تحديث عاجل لمنظومة المدفوعات والتشريعات المنظمة لقطاع التكنولوجيا المالية (FinTech) لدمج القطاعات الاقتصادية الموازية وتعزيز مرونة الاقتصاد التونسي