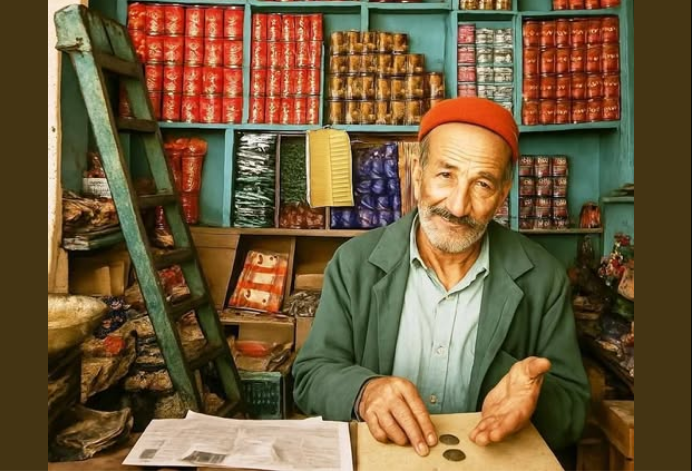
كان تراجع «الجربي» و«العطار» وتهميش التجارة التقليدية جزءاً من التحولات التي عرفها السوق التونسي خلال العقود الأخيرة، بالتزامن مع توسع المساحات التجارية الكبرى وانتشار عدد كبير من الأكشاك ونقاط البيع الصغيرة. » الحماصة «
لكن هذا التحول لم يؤد إلى اختفاء التجارة التقليدية، بل غيّر شكلها داخل منظومة توزيع أصبحت أكثر تعقيداً وتعدداً في حلقاتها.
عندما كان «العطار» قلب الحي
قبل انتشار المساحات التجارية الكبرى وتوسع سلاسل التوزيع الحديثة، كان العطار أو الجربي أو البقال جزءاً أساسياً من الحياة اليومية للتونسيين.
كان المحل الصغير يعرف الحريف ويعرف مورديه، ويبيع كميات صغيرة، وأحياناً بالدين، ويؤمن حاجيات الحي من المواد الأساسية.
ولم يكن هذا القطاع هامشياً.
ففي نهاية سنة 2004 كان عدد محلات التفصيل في تونس يقدر بحوالي 210 آلاف محل، من بينها نحو 195 ألف تاجر تفصيل و15 ألف تاجر جملة. وكانت التجارة التقليدية تهيمن على سوق التوزيع، في حين كانت حصة المساحات الكبرى تتراوح تقريباً بين 12 و15 بالمائة.
أي أن تونس كانت تملك شبكة ضخمة من نقاط البيع الصغيرة المنتشرة في الأحياء والمدن والقرى.

التجارة التقليدية لم تختف
الأرقام الرسمية الحديثة تؤكد أن تجارة التفصيل لم تختف، لكنها تغيرت داخل منظومة تجارية أكبر.
فحسب المعطيات المنشورة من وزارة التجارة استناداً إلى بيانات المعهد الوطني للإحصاء، بلغ عدد المؤسسات التجارية في تونس سنة 2020 نحو 328,105 مؤسسة.
ومن بينها:
- 240,026 مؤسسة لتجارة التفصيل
- 57,390 مؤسسة لتجارة الجملة
- 30,689 مؤسسة لتجارة المعدات والسيارات والدراجات
وتبقى تجارة التفصيل بذلك صاحبة النصيب الأكبر من المؤسسات التجارية.
ويجب التنبيه إلى أن رقم 240,026 مؤسسة لا يمثل عدد العطارة، وإنما يشمل مختلف مؤسسات تجارة التفصيل، إذ لا توفر الإحصاءات الرسمية المنشورة رقماً مستقلاً يحدد عدد محلات العطارة أو البقالة تحديداً.
لكن الرقم يكشف حقيقة مهمة، وهي أن التجارة الصغرى لم تختف كما قد يوحي انتشار المساحات التجارية الكبرى، بل ظلت تشكل العمود الفقري للسوق.
وفي المقابل كبرت المساحات الكبرى
في سنة 2020 كانت مساهمة المساحات التجارية الكبرى والمتوسطة في تجارة التوزيع في حدود 20 بالمائة وفق معطيات وزارة التجارة.
وإلى حدود مارس 2022، أحصت الوزارة 696 مساحة تجارية صغرى ومتوسطة موزعة على أربع علامات تجارية، إضافة إلى أربع مساحات تجارية كبرى ناشطة.
وهكذا أصبح التوزيع الحديث لاعباً مهماً في السوق، لكنه لم يقض على التجارة التقليدية.
بل إن المعطيات الرسمية تشير إلى أن حوالي 80 بالمائة من تجارة التوزيع بقيت خارج المساحات التجارية الكبرى والمتوسطة.
أرقام تكشف حجم التحول
بيانات المعهد الوطني للإحصاء حول المؤسسات الخاصة تظهر تطوراً لافتاً في قطاع التجارة.
فقد ارتفع عدد مؤسسات قطاع التجارة وإصلاح السيارات والدراجات النارية من:
285,959 مؤسسة سنة 2014
إلى 299,959 سنة 2015
ثم 311,887 سنة 2016
و324,036 سنة 2017
و343,951 سنة 2018
و364,727 سنة 2019
ثم تراجع إلى 328,105 سنة 2020
قبل أن يرتفع مجدداً إلى 340,363 سنة 2021 و336,398 سنة 2022.
وهذه الأرقام تشمل التجارة وإصلاح السيارات والدراجات النارية، ولذلك لا يمكن اعتبارها إحصاءً مستقلاً للعطارة.
أما تجارة التفصيل تحديداً، فقد ارتفع عدد مؤسساتها من حوالي 164,924 مؤسسة سنة 2005 إلى 240,026 مؤسسة سنة 2020.
وبالتالي فإن الصورة لا تتعلق باختفاء التجارة الصغرى، وإنما بتحولها وتوسعها داخل سوق أصبح أكثر تنوعاً وتعقيداً.
من العطار إلى منظومة أكثر تعقيداً
المشكلة الأساسية في السوق لم تعد مرتبطة باسم المحل أو شكله.
فالسلعة يمكن أن تمر من المنتج إلى الناقل، ثم إلى سوق الجملة، ثم إلى تاجر الجملة، ثم إلى تاجر التفصيل، أو إلى مساحة تجارية، أو إلى نقطة بيع صغيرة أو كشك.
وفي كل حلقة توجد كلفة وهامش ربح.
كلما زادت الحلقات، أصبح تتبع السعر أكثر صعوبة، وأصبح تحديد مصدر الزيادة أكثر تعقيداً.
ومن هنا يصبح التركيز على آخر حلقة في السلسلة، أي التاجر الصغير، غير كافٍ لفهم مسار الأسعار.
«جيش الأكشاك» لا يعني بالضرورة سوقاً أكثر كفاءة
انتشار نقاط البيع الصغيرة لا يعني بالضرورة وجود شبكة توزيع أكثر كفاءة.
هذه النقاط تعتمد بدورها على مسالك التزويد نفسها، وتشتري من موردين ووسطاء وتجار جملة، بينما تبقى قدرة أجهزة الرقابة محدودة أمام العدد الكبير لنقاط البيع.
وهكذا تصبح مراقبة التاجر الصغير أسهل من مراقبة المسالك التي أوصلت إليه السلعة.
فإذا ظهر ارتفاع في سعر منتج داخل محل صغير، فإن معرفة سعر البيع وحدها لا تكشف بالضرورة مصدر الزيادة.
المعلومة الأكثر أهمية توجد في كامل السلسلة، من المنتج إلى المستهلك.
القطاع التجاري منظومة اقتصادية ضخمة
وزارة التجارة والمعهد الوطني للإحصاء يقدمان صورة عن حجم القطاع التجاري في الاقتصاد التونسي.
فعدد المؤسسات التجارية يبلغ مئات الآلاف، فيما يوفر القطاع مئات آلاف مواطن الشغل.
وبحسب بيانات سنة 2020، بلغ عدد مواطن الشغل في القطاع التجاري حوالي 474,650 موطن شغل، من بينها 146,545 أجيراً.
وبالتالي فإن الحديث عن تغيير منظومة التوزيع لا يتعلق فقط بشكل المحلات، بل بقطاع اقتصادي واجتماعي واسع يضم أعداداً كبيرة من المؤسسات والعاملين.
العطار لم يمت
الأرقام المتاحة لا تدعم فكرة اختفاء التجارة التقليدية.
العطار والجربي والبقال ما زالوا موجودين، لكنهم أصبحوا يعملون داخل سوق مختلف تماماً عن السوق الذي عرفه التونسيون قبل عقود.
وفي المقابل، توسعت المساحات التجارية الكبرى والمتوسطة، وظهرت علامات تجارية جديدة، وتضاعفت أشكال نقاط البيع، وتغيرت طرق التزويد والاستهلاك.
وهذا التحول لم يلغ التجارة التقليدية، بل جعلها جزءاً من منظومة أكثر تعقيداً.
المشكلة في المسلك لا في اسم التاجر
الحديث عن الاحتكار والمضاربة والغش لا يمكن أن يتوقف عند التاجر الصغير.
التحليل الحقيقي يحتاج إلى متابعة مسار السلعة كاملاً، ومعرفة عدد الوسطاء، وهامش كل حلقة، وكلفة النقل والتخزين، وسعر الشراء، وسعر البيع، وحجم الفاقد، والفارق بين السعر عند المصدر والسعر الذي يدفعه المستهلك.
وزارة التجارة تملك مرصداً للتجارة والأسعار يدرس مكونات الأسعار والتكاليف وهوامش الربح في مختلف حلقات التوزيع.
وهذه البيانات يمكن أن تقدم صورة أكثر دقة عن مصادر ارتفاع الأسعار من الاكتفاء بمراقبة نقطة البيع الأخيرة.
في النهاية، المواطن لا يعنيه انتصار «العطار» أو «الجربي» أو الكشك أو المساحة الكبرى.
ما يعنيه هو وجود السلعة، واستقرار التزويد، وسعر مفهوم، وهامش ربح معقول، وحماية فعلية من الغش والاحتكار.
لقد تغير شكل التجارة في تونس، لكن الأرقام تقول إن التجارة الصغرى لم تختف، والتوزيع الحديث لم يبتلع السوق بالكامل.
المشكلة الحقيقية تبقى في قدرة منظومة التوزيع بأكملها على إيصال السلعة إلى المواطن بأقل كلفة وأكثر شفافية.