
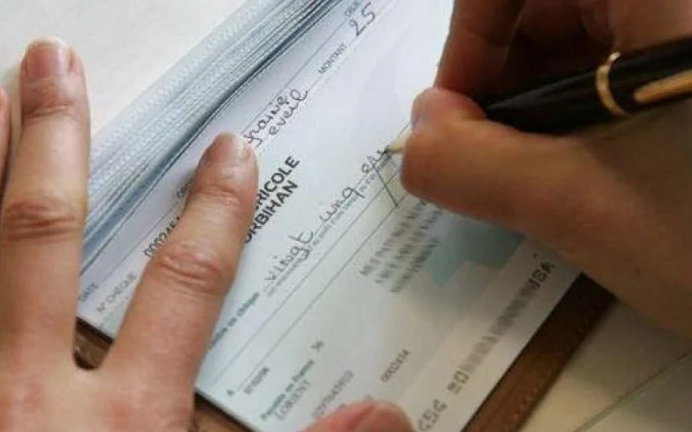
لم يكن قانون الشيكات الجديد في تونس مجرد تعديل تقني لمنظومة مالية قديمة، بل جاء لمعالجة واحدة من أكثر الملفات التي أثقلت كاهل المواطنين والمؤسسات، ووضع قواعد جديدة لاستعمال الشيكات والحد من مخاطرها.
لكن مع دخول المنظومة الجديدة حيز التطبيق، بدأت تظهر أسئلة أخرى لدى المواطنين، بعضها يتعلق بتفاصيل تبدو صغيرة في ظاهرها، لكنها قد تتحول، عند تعميمها على مئات الآلاف من الحرفاء، إلى كلفة مالية وبيئية وإدارية كبيرة.
ومن بين هذه الأسئلة: ماذا يحدث للصكوك غير المستعملة عندما تنتهي مدة صلاحية دفتر الشيكات؟
المسألة تبدو أكثر إثارة عندما يكون الدفتر يحتوي على 25 صكاً، بينما لا يستعمل صاحبه سوى صكين أو ثلاثة، ثم يجد نفسه أمام دفتر انتهت صلاحيته وبداخله أكثر من عشرين صكاً لم يقع استعمالها أصلاً.
القانون يحدد مدة الصلاحية.. ولكن ماذا عن الصكوك غير المستعملة؟
القانون عدد 41 لسنة 2024 المتعلق بتنقيح بعض أحكام المجلة التجارية وإتمامها، أقر جملة من القواعد الجديدة المتعلقة بالشيكات.
وينص الفصل 410 مكرر الجديد على أن المصرف يتولى تحديد مدة صلاحية دفتر الشيكات، على ألا تقل هذه المدة عن ستة أشهر، مع التنصيص على تاريخ انقضاء الصلاحية أسفل كل ورقة من أوراق الدفتر.
وهنا تكمن نقطة تستحق التوقف.
فالقانون لم يقل إن مدة كل دفتر هي ستة أشهر بالضبط، وإنما وضع ستة أشهر كحد أدنى، وترك للمصرف تحديد مدة الصلاحية الفعلية.
لكن المواطن الذي يمسك بدفتر شيكات في يده يواجه واقعاً واضحاً: كل الصكوك الموجودة في الدفتر تحمل تاريخ انتهاء الصلاحية نفسه.
وهذه ليست مجرد قراءة نظرية للنص.
معاينة تكشف المفارقة
من خلال معاينة دفتر شيكات فعلي، تبين أن الصك الأول والصك الأخير، وجميع الصكوك الموجودة بينهما، تحمل التاريخ نفسه لانتهاء الصلاحية.
بمعنى آخر، لا توجد مدة إضافية للصك رقم 25 مثلاً مقارنة بالصك رقم 1، ولا يبدأ احتساب صلاحية كل صك من تاريخ استعماله.
فالدفتر يصدر كوحدة واحدة، وتظهر على أوراقه نفس نهاية الصلاحية.
وهنا يصبح السؤال مشروعاً:
إذا كان الحريف قد استعمل صكين فقط من أصل 25، فلماذا تصبح الصكوك الـ23 الأخرى غير قابلة للاستعمال بمجرد بلوغ التاريخ المطبوع عليها، رغم أنها لم تستعمل ولم تدخل أصلاً في أي معاملة؟
شهادة: استعملت صكين فقط
السيدة س. ز. أكدت لنا أنها لم تستخدم من دفتر الشيكات الذي تسلمته سوى صكين اثنين.
لكن موعد انتهاء الصلاحية حل قبل أن تستعمل بقية الصكوك.
وبذلك وجدت نفسها أمام دفتر لم تستنفد سوى جزء صغير جداً منه.
القضية لا تتعلق هنا بشيكات استعملت ثم أصبحت قديمة، ولا بشيكات قدمت للبنك ولم يقع خلاصها، وإنما بصكوك لم تدخل أصلاً في الدورة الاقتصادية.
25 صكاً.. ثلاثة فقط استُعملت
الشهادة الثانية للسيد م. هـ. تكشف مفارقة أكبر.
فدفتره يحتوي على 25 صكاً، لكنه لم يستخدم سوى ثلاثة منها.
أي أن 22 صكاً بقيت دون استعمال.
وبانتهاء صلاحية الدفتر، تصبح هذه الصكوك محل إشكال بالنسبة إلى الحريف، الذي يجد نفسه مضطراً إلى التعامل مع دفتر جديد إذا أراد مواصلة استعمال الشيكات.
وهنا لا يتعلق الأمر فقط بقيمة الورق، وإنما أيضاً بكلفة إصدار الدفتر وتوزيعه وإدارته، وبالوقت الذي قد يضطر الحريف إلى إنفاقه للحصول على دفتر آخر.
هل نحن أمام هدر مالي؟
وصف هذه الظاهرة بأنها «فساد» يحتاج إلى إثبات قانوني ومالي يحدد وجود منفعة غير مشروعة أو مخالفة للقانون.
لكن وصفها بأنها هدر محتمل أو كلفة قابلة للتفادي يبدو أكثر دقة في هذه المرحلة.
فالدفتر الذي يحتوي على 25 صكاً، ولا يستعمل منه الحريف سوى ثلاثة، يعني أن 22 صكاً بقيت خارج الاستعمال.
وإذا تكررت الحالة نفسها لدى آلاف أو عشرات الآلاف من الحرفاء، فإن المسألة تتحول من مشكلة فردية إلى سؤال يتعلق بكفاءة المنظومة المصرفية بأكملها.
من يدفع ثمن الصك الذي لم يستعمل؟
السؤال الذي يستحق إجابة من المصارف والبنك المركزي التونسي هو:
ما الكلفة السنوية للصكوك التي تنتهي صلاحيتها دون أن تستعمل؟
وكم عدد الدفاتر التي تنتهي صلاحيتها قبل استنفاد محتوياتها؟
وكم عدد الصكوك التي تصبح غير قابلة للاستعمال رغم أنها لم تستعمل ولو مرة واحدة؟
هذه الأرقام، إن كانت متوفرة، يمكن أن تكشف الحجم الحقيقي للظاهرة.
فإذا كان عدد الصكوك غير المستعملة التي تنتهي صلاحيتها محدوداً، فقد تكون المسألة هامشية.
أما إذا كانت الأرقام كبيرة، فإننا نكون أمام ملف يستحق مراجعة الآلية المعتمدة.
لماذا لا تكون الصلاحية مرتبطة بالاستعمال؟
هنا يطرح المواطنون سؤالاً بسيطاً:
لماذا لا يتم اعتماد آلية تسمح باستعمال الصكوك المتبقية في الدفتر، طالما أنها لم تستعمل ولم تدخل في أي معاملة؟
وبالطبع، قد تكون هناك أسباب تقنية أو قانونية أو مرتبطة بأمن المعاملات تجعل ذلك غير ممكناً.
لكن هذه الأسباب يجب أن تكون واضحة ومعلنة للحريف.
فالمواطن الذي يرى 22 صكاً غير مستعمل تنتهي صلاحيته في التاريخ نفسه الذي تنتهي فيه صلاحية الصكوك المستعملة، من حقه أن يعرف لماذا لا يمكن الاستفادة من الصكوك المتبقية؟
الإصلاح الرقمي.. ومفارقة الورق
المفارقة الأخرى أن إصلاح منظومة الشيكات يسير بالتوازي مع توسع كبير في استعمال وسائل الدفع الإلكتروني.
وقد أشارت وزيرة العدل في نوفمبر 2025 إلى أن تطبيق القانون الجديد ترافق مع تراجع استعمال الشيك إلى الثلث، مقابل تضاعف التحويلات الإلكترونية خلال السداسي الأول من 2025.
وهذا يجعل مسألة إنتاج دفاتر ورقية جديدة أكثر إثارة للنقاش.
فإذا كان استعمال الشيكات يتراجع، فمن المنطقي أن تطرح المؤسسات المالية حلولاً أكثر مرونة للحرفاء الذين لا يستعملون سوى عدد محدود من الصكوك.
هل يمكن اعتماد دفاتر بعدد أقل؟
ربما يكون أحد الحلول في المستقبل هو تمكين الحريف من اختيار عدد الصكوك التي يحتاج إليها فعلاً، بدلاً من تسليمه دفترًا موحداً يحتوي على عدد كبير من الصكوك قد لا يستعمل معظمها.
فالحريف الذي يستعمل شيكين أو ثلاثة في السنة لا يحتاج بالضرورة إلى العدد نفسه من الصكوك الذي يحتاجه تاجر أو مؤسسة تقوم بعشرات المعاملات.
وهنا يمكن للرقمنة أن تقدم حلولاً أكثر مرونة، مثل تمكين الحريف من طلب عدد محدود من الصكوك، أو تجديد الصكوك غير المستعملة بطريقة آمنة، إذا كان ذلك ممكناً قانونياً وتقنياً.
السؤال إلى البنك المركزي والمصارف
لا يتعلق الأمر بالدعوة إلى إلغاء مدة الصلاحية التي أقرها القانون.
فمدة الصلاحية جزء من النظام الجديد، والمشرّع اختار وضع حد أدنى لها، بينما يتولى المصرف تحديد المدة المطبقة على الدفتر.
لكن المطلوب هو تقييم آثار هذه الآلية.
والأسئلة واضحة:
كم دفتر شيكات انتهت صلاحيته خلال سنة واحدة؟
كم صكاً غير مستعمل كان داخل تلك الدفاتر؟
كم كلف إنتاج هذه الصكوك التي لم تدخل الدورة الاقتصادية؟
وماذا يحدث فعلياً للصكوك غير المستعملة بعد انتهاء صلاحية الدفتر؟
وهل توجد آلية تسمح للحريف بتفادي إصدار دفتر جديد عندما يكون قد استعمل عدداً محدوداً فقط من صكوك دفتره السابق؟
المواطن لا يطلب امتيازاً.. بل تفسيراً
في النهاية، لا يطالب المواطن بإلغاء القانون ولا بإعادة عقارب الساعة إلى الوراء.
هو يريد فقط أن يفهم لماذا يمكن أن يجد في يده دفترًا يضم 25 صكاً، استعمل منها ثلاثة فقط، ثم تنتهي صلاحية الـ22 الباقية في اليوم نفسه الذي تنتهي فيه صلاحية الصكوك المستعملة.
وإذا كان هذا الإجراء ضرورياً لحماية النظام المالي ومنع المخاطر، فمن حق المواطن أن يعرف أسبابه وكلفته.
أما إذا كانت هناك حلول أكثر اقتصاداً ومرونة، فإن الوقت قد يكون مناسباً لمراجعتها.
ففي زمن تتحدث فيه الدولة عن الرقمنة وترشيد النفقات وتقليص استعمال الورق، تبدو صورة دفتر كامل يحتوي على صكوك لم تستعمل ثم يفقدها الحريف دفعة واحدة صورة تستحق أكثر من مجرد الاستغراب.
إنها تستحق الأرقام، والتفسير، وربما المراجعة.
لأن الصك الذي لم يُستعمل لم يكن في حد ذاته مشكلة.. فلماذا يصبح انتهاء تاريخ الصلاحية مشكلة للحريف؟