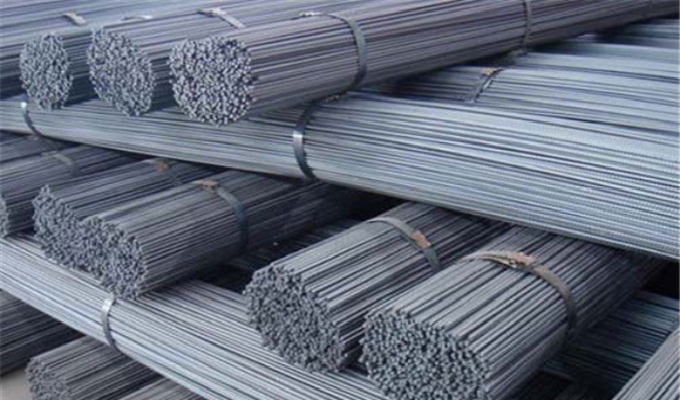
من المنتظر أن يحافظ استهلاك تونس من منتجات الحديد الجاهزة على استقراره خلال سنة 2026 في حدود 720 ألف طن، في ظل محدودية الطلب وغياب مشاريع كبرى قادرة على دفع السوق إلى مستويات أعلى، وفق تحليل نشره اليوم الأربعاء 26 أوت 2026 مركز جي إم كاي المتخصص في أسواق الحديد والصلب.
ويشير التحليل إلى أن الطلب على الحديد في تونس لا يملك، في الوقت الراهن، إمكانات كبيرة للنمو، بسبب القيود الشديدة على الميزانية العمومية للدولة، وغياب برامج واسعة النطاق في مجالي السكن والبنية التحتية، على غرار ما تشهده الجزائر ومصر والمغرب، إضافة إلى محدودية الاستثمار الأجنبي.
وبحسب المصدر ذاته، ظل استهلاك الحديد في تونس خلال السنوات الأخيرة مستقراً تقريباً بين 670 ألفاً و730 ألف طن سنوياً، وهو ما يجعل مستوى 720 ألف طن المتوقع في 2026 امتداداً للوضع القائم أكثر منه مؤشراً على انتعاش مرتقب.
البناء السكني يستهلك أكثر من نصف الحديد
وتستحوذ المنتجات الطويلة، وعلى رأسها حديد التسليح وقضبان الأسلاك، على نحو 70 إلى 75 بالمائة من مبيعات الحديد الجاهز في تونس، فيما تمثل المنتجات المسطحة نحو 20 بالمائة، وتستخدم أساساً في المنشآت الحديدية وأنابيب المياه.
ويأتي قطاع البناء السكني في صدارة القطاعات المستهلكة للحديد، مستحوذاً على نحو 55 بالمائة من المبيعات. ويشكل البناء الفردي الخاص حوالي نصف النشاط في هذا المجال، وهو نمط منتشر خصوصاً في المناطق الريفية والأطراف الحضرية، بينما يمثل المطورون العقاريون الجزء الآخر من السوق، من خلال إنجاز المراكز التجارية والمكاتب والمجمعات السكنية متوسطة الارتفاع.
أما برنامج السكن الاجتماعي الذي تشرف عليه الشركة الوطنية العقارية للبلاد التونسية، فإن تأثيره في سوق الحديد يبقى محدوداً، وفق التحليل، بسبب القيود المالية للدولة، إذ لا يتجاوز عدد المساكن المنجزة في إطاره سنوياً نحو 4 إلى 5 آلاف مسكن.

واردات الحديد تغطي 40 بالمائة من الطلب
ورغم العجز التجاري الكبير الذي تعاني منه تونس، فإن الواردات لا تغطي سوى حوالي 40 بالمائة من الطلب على منتجات الحديد المدرفلة، ويأتي جزء مهم منها في شكل منتجات نصف مصنعة تستخدمها مصانع الدرفلة المحلية.
وتحتل تركيا المرتبة الأولى في توريد الكتل الحديدية وقضبان الحديد الإنشائية إلى تونس، مستفيدة من اتفاقية التجارة الحرة التي تتيح للمنتجين والتجار الأتراك النفاذ إلى السوق التونسية دون معاليم جمركية.
أما إيطاليا وفرنسا وإسبانيا فتعد من أبرز موردي المنتجات الحديدية المسطحة وأنابيب النفط والغاز والمنشآت الحديدية الجاهزة، في وقت يحاول فيه المنتجون الصينيون والهنود تعزيز حضورهم في هذا القطاع.
وفي المقابل، تظل صادرات الحديد التونسية محدودة ومتقطعة، إذ يتم توجيه كميات صغيرة إلى إيطاليا وإسبانيا عندما تتوفر فوائض محلية وتصبح الأسعار في هذين السوقين أكثر جاذبية، كما تصدر كميات محدودة إلى ليبيا والجزائر في إطار التجارة عبر الحدود.
مشاريع بنية تحتية محدودة
ويرى التحليل أن حجم مشاريع البنية التحتية في تونس لا يمكن مقارنته بما تشهده مصر والجزائر والمغرب. ومن أبرز المشاريع الحالية الجسر الرئيسي في بنزرت، إلى جانب تحديث خطوط السكك الحديدية رقمي 6 و22.
وبلغت نسبة تقدم أشغال الجسر الرئيسي في بنزرت نحو 25 بالمائة، وهو يمتد على طول 2.1 كيلومتر ويرتفع 60 متراً فوق سطح المياه، وتبلغ كلفة المشروع حوالي 250 مليون يورو بتمويل من البنك الأوروبي للاستثمار والبنك الإفريقي للتنمية، بينما تتولى شركة صينية مملوكة للدولة تنفيذ الأشغال.
أما الطرقات المؤدية إلى الجسر فقد بلغت نسبة تقدمها نحو 75 بالمائة، وتشمل مقطعين سريعين بطول إجمالي يبلغ 7.2 كيلومتر، على أن يدخل المشروع كاملاً حيز الاستغلال في سبتمبر 2027، وفق المصدر.
وتبلغ كلفة تحديث خطي السكك الحديدية نحو 185 مليون يورو بتمويل من البنك الأوروبي لإعادة الإعمار والتنمية. وتشهد بعض المقاطع، خصوصاً خط القطار بين المكنين والمهدية، أشغالاً لإنجاز مسار ثانٍ على امتداد 22 كيلومتراً، فيما تتواصل على الخط رقم 6 أعمال تفكيك المقاطع المتآكلة وإعداد المسارات الجديدة بهدف تحسين السلامة ورفع سرعة القطارات.
ويشير التحليل إلى أن المنتجين المحليين يشاركون في هذه المشاريع أساساً من خلال توفير المنشآت الحديدية البسيطة، في حين تستوجب بعض المعايير الفنية استعمال أنواع عالية الجودة من الحديد المدرفل يتم توريدها من الخارج.
قطاع الأنابيب مرتبط بالواردات
ويمثل قطاع الأنابيب أحد أهم مستهلكي المنتجات الحديدية المسطحة في تونس، بطاقة إنتاجية إجمالية تتراوح بين 75 و90 ألف طن سنوياً.
ويعتمد هذا القطاع بصورة شبه كاملة على واردات الحديد الملفوف، فيما ترتبط نسبة استغلال طاقته الإنتاجية بأسعار الحديد الملفوف الساخن المستورد من إيطاليا والصين والهند، فضلاً عن مستوى النشاط في قطاع البناء.
إنتاج محلي محدود وطاقات غير مستغلة بالكامل
ويضم قطاع الحديد التونسي منتجاً متكاملاً واحداً هو شركة الفولاذ في منزل بورقيبة، وهي شركة عمومية تعتمد على خردة الحديد لإنتاج الصلب بواسطة الأفران الكهربائية، وتبلغ طاقتها السنوية من الصلب والمنتجات المدرفلة نحو 200 ألف طن، مع تركيز أساسي على حديد التسليح وقضبان الأسلاك.
كما يضم القطاع عدداً من مصانع الدرفلة، من بينها مصنع في رادس بطاقة 300 ألف طن سنوياً، ومصنع في المنطقة الصناعية ببنزرت بطاقة 200 ألف طن ينتج الحديد المدرفل على البارد والمطلي بالزنك، إضافة إلى مصنع في المنستير بطاقة 150 ألف طن لإنتاج حديد التسليح وقضبان الأسلاك.
وبحسب التحليل، لا يغطي الإنتاج المحلي سوى 15 إلى 20 بالمائة من احتياجات مصانع الدرفلة، التي تعتمد أساساً على المنتجات نصف المصنعة المستوردة. ويعكس ضعف استغلال الطاقات الإنتاجية حالة الركود التي يعيشها قطاع البناء.
الدولة تواصل دعم شركة الفولاذ
ويؤكد المصدر أن السلطات التونسية تجد نفسها مضطرة إلى دعم شركة الفولاذ بالنظر إلى أهميتها الاجتماعية، رغم الصعوبات المالية المزمنة التي تواجهها بسبب تقادم تجهيزاتها.
وتتدخل الدولة من حين إلى آخر لتسوية ديون الشركة، وتمويل الحد الأدنى من مشتريات الخردة، وضمان دفع الأجور.
كما تستفيد مصانع الدرفلة الخاصة من ترتيبات جمركية مرنة عند توريد الكتل الحديدية، بالنظر إلى النقص المحلي في هذه المادة.
وتتراوح المعاليم الديوانية الأساسية المفروضة على واردات الحديد المدرفل الجاهز من الدول التي لا تربطها بتونس اتفاقيات تجارة حرة بين 15 و20 بالمائة، فيما تخضع واردات تركيا والاتحاد الأوروبي لنسبة صفر بموجب اتفاقيات التجارة الحرة.
وتطبق تونس أيضاً، بصورة دورية، إجراءات غير جمركية على واردات الحديد المدرفل الجاهز، من بينها نظام التراخيص، خصوصاً عندما يتراجع الطلب المحلي.
كما تمنح التشريعات المتعلقة بالصفقات العمومية أفضلية للمنتجات المحلية، ويمكن للجهات المتعاقدة تطبيق هامش سعري على العروض الأجنبية أو منح المنتجات المحلية تخفيضاً يصل إلى 10 بالمائة عند تقييم العروض.
غير أن تأثير هذه الإجراءات على قطاع الحديد يبقى محدوداً، وفق التحليل، بسبب الصعوبات المالية التي تواجهها المؤسسات العمومية الكبرى، ولا سيما الشركة التونسية للكهرباء والغاز والشركة الوطنية لاستغلال وتوزيع المياه، وما ينجر عن ذلك من تأخر في سداد المستحقات.
الاستثمار الأجنبي هو مفتاح مضاعفة الطلب
ورغم الصورة القاتمة، يرى التحليل أن تونس قادرة نظرياً على مضاعفة الطلب على الحديد الجاهز إذا نجحت في استقطاب استثمارات أجنبية وتنفيذ مشاريع كبرى.
ويبرز في هذا السياق مشروع ميناء المياه العميقة بالنفيضة، الذي كان من المفترض أن يتحول إلى أحد أكبر مراكز النقل البحري في البحر المتوسط، برصيف يبلغ طوله خمسة كيلومترات وعمق يتراوح بين 17 و20 متراً.
وقد أعلن عن المشروع رسمياً منذ سنة 2008، قبل أن يتعطل لسنوات. كما جرت محاولات لإحيائه بين 2015 و2019، غير أن المشروع لم يتحول إلى واقع، فيما أحجم مستثمرون عن المشاركة في المناقصة سنة 2023، وفق المصدر، بسبب ما وصفوه بشروط مالية غير مقبولة وغياب الوضوح في التشريعات.
وينطبق جزء من هذه الصعوبات أيضاً على مشاريع الطاقات المتجددة، ومنها خطة إنشاء مزارع رياح بقدرة إجمالية تبلغ 1.7 جيغاواط بحلول سنة 2030، إذ لا تزال مشاريع عديدة عالقة بين البحث عن المستثمرين واستكمال الإجراءات الإدارية والتمويلية.
720 ألف طن… رقم يعكس حالة الجمود
وفي المحصلة، لا يتوقع المصدر حدوث تغير كبير في سوق الحديد التونسية خلال 2026، مع بقاء الطلب مدفوعاً أساساً بالبناء السكني الخاص، ومشروع جسر بنزرت، وأشغال السكك الحديدية، والحاجة المرتقبة إلى تجديد شبكات توزيع المياه.
ويستند هذا التقدير أيضاً إلى توقعات البنك الإفريقي للتنمية، الذي يرجح تباطؤ نمو قطاع البناء في تونس إلى 0.6 بالمائة بالقيمة الحقيقية خلال 2026، مقابل 3.7 بالمائة في 2025.
وبناء على ذلك، يتوقع أن تستقر مبيعات الحديد الجاهز خلال العام الحالي عند مستوى 720 ألف طن، لتبقى سوق الحديد التونسية، وفق توصيف المصدر، في حالة انتظار، بانتظار مشاريع استثمارية كبرى قادرة على كسر دائرة الركود ودفع الطلب إلى مستويات جديدة.